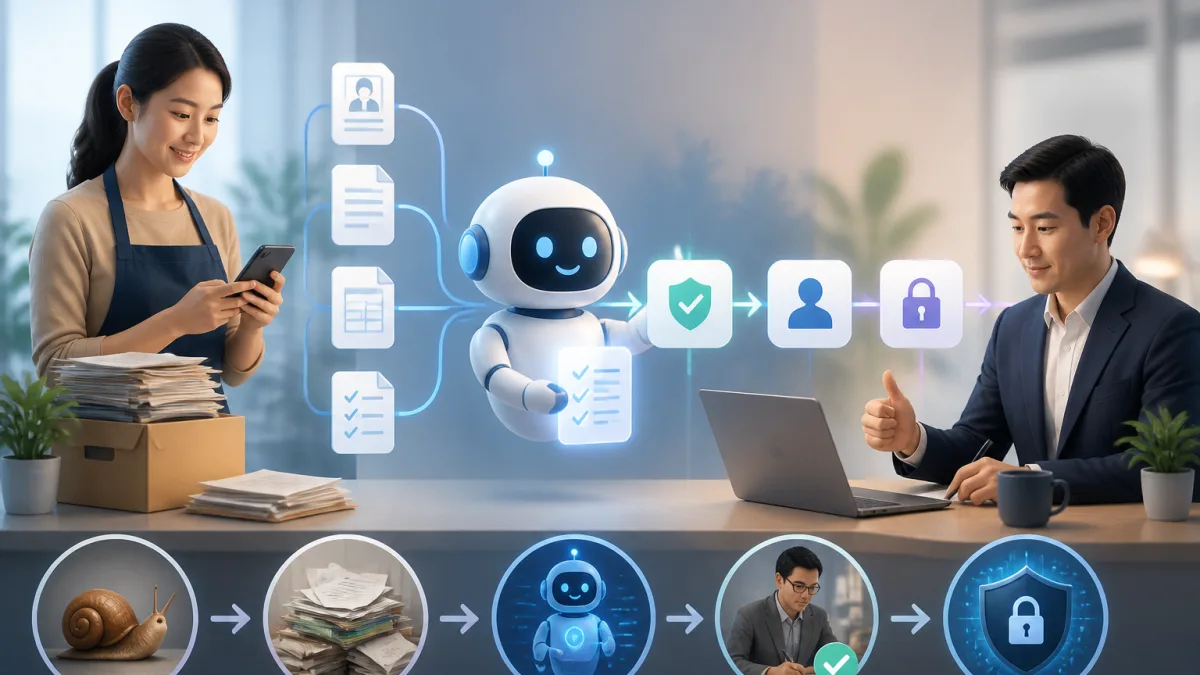
Pelanggan Tidak Mau Menunggu Sebulan: Pelajaran AI dari Proses Onboarding OCBC
Pelanggan hari ini tidak hanya membandingkan harga. Mereka juga membandingkan kecepatan.
Kalau satu bisnis butuh seminggu untuk memproses pendaftaran pelanggan, sementara kompetitor bisa memberi kepastian dalam satu hari, pelanggan bisa pindah sebelum tim sales sempat follow up. Ini berlaku bukan hanya untuk bank besar, tetapi juga untuk UMKM: katering, distributor, klinik, jasa kontraktor, kursus, bengkel, supplier bahan baku, sampai bisnis jasa profesional.
Bloomberg melaporkan bahwa OCBC menggunakan platform AI agent untuk mempercepat pembukaan rekening wealth management. Dalam laporan tersebut, target approval disebut 15 hari kerja, lebih cepat dari sasaran sekitar satu bulan yang ditetapkan regulator finansial.
Saya tidak melihat pelajaran utamanya sebagai “UMKM harus meniru bank”. Itu keliru. Bank punya regulasi, risiko, dan proses yang jauh lebih kompleks.
Pelajaran yang lebih masuk akal adalah ini: proses onboarding yang panjang biasanya bisa dipecah menjadi beberapa langkah kecil. Setelah dipecah, sebagian langkah bisa dibantu otomasi, sementara keputusan penting tetap dipegang manusia.
Kenapa onboarding yang lambat mahal untuk UMKM
Onboarding adalah proses awal sebelum pelanggan, supplier, vendor, atau karyawan bisa mulai bekerja sama dengan bisnis kita.
Contohnya:
- Pelanggan baru harus mengisi formulir dan mengirim dokumen.
- Supplier baru harus mengirim NPWP, rekening bank, katalog harga, dan dokumen legal.
- Karyawan mengajukan reimbursement dan melampirkan nota.
- Tim cabang mengajukan pembelian barang.
- Calon pelanggan jasa harus melewati pengecekan kebutuhan sebelum dibuatkan penawaran.
Masalahnya, proses seperti ini sering terlihat “administratif”, padahal dampaknya langsung ke bisnis.
Kalau dokumen pelanggan lama dicek, order tertunda. Kalau supplier terlalu lama diverifikasi, stok bisa telat. Kalau reimbursement menumpuk, tim internal kesal. Kalau pengajuan layanan tidak jelas statusnya, pelanggan menghubungi admin berkali-kali.
Di sinilah margin ikut terkena. Waktu admin habis untuk mengecek ulang hal yang sama, tim sales kehilangan momentum, owner harus ikut mengejar status, dan pelanggan merasa bisnis kita lambat.
Apa yang sebenarnya bisa dipelajari dari kasus OCBC
Fakta dari sumber utama: Bloomberg memberitakan bahwa OCBC memakai platform AI agent untuk mempercepat proses pembukaan rekening wealth management. Target approval yang disebut adalah 15 hari kerja, di bawah sasaran sekitar satu bulan dari regulator finansial.
Untuk UMKM, poin pentingnya bukan istilah “AI agent”. Anggap saja AI agent sebagai asisten software yang bisa membantu membaca, memilah, meringkas, dan meneruskan pekerjaan berdasarkan aturan tertentu.
Namun, saya menyarankan UMKM tidak langsung membeli alat AI hanya karena terdengar canggih. Mulailah dari pertanyaan yang lebih sederhana:
- Proses apa yang paling sering membuat pelanggan menunggu?
- Bagian mana yang paling sering bolak-balik karena dokumen kurang?
- Siapa yang biasanya menjadi “bottleneck” persetujuan?
- Berapa banyak waktu admin habis untuk mengecek hal yang sama?
- Kalau proses ini dipercepat, apakah order, pembayaran, atau kepuasan pelanggan ikut membaik?
Kalau jawabannya jelas, barulah otomasi layak dipertimbangkan.
Pecah onboarding menjadi langkah kecil
Banyak bisnis gagal melakukan otomasi karena melihat proses terlalu besar. Misalnya, “kami mau otomatisasi onboarding pelanggan”. Itu terlalu luas.
Lebih praktis jika dipecah menjadi beberapa tahap:
1. Cek kelengkapan dokumen
Sebelum admin membaca isi dokumen, sistem bisa membantu mengecek apakah lampiran wajib sudah ada.
Contoh untuk supplier:
- Form pendaftaran sudah diisi.
- Nomor rekening sudah ada.
- Dokumen pajak sudah dilampirkan.
- Kontak PIC sudah jelas.
- Daftar produk atau jasa sudah dikirim.
Kalau ada yang kurang, pelanggan atau supplier langsung mendapat notifikasi. Admin tidak perlu mengetik pesan yang sama berulang kali.
2. Ambil data penting dari dokumen
Pada proses manual, admin sering membuka file satu per satu lalu menyalin nama, alamat, nomor rekening, nomor identitas, atau informasi invoice.
AI atau otomasi sederhana bisa membantu mengekstrak data awal. Tetapi untuk data penting seperti nomor rekening, nominal pembayaran, atau identitas legal, saya tetap menyarankan pengecekan manusia sebelum disimpan atau dipakai untuk transaksi.
Tujuannya bukan mengganti admin sepenuhnya. Tujuannya mengurangi kerja salin-tempel yang rawan salah.
3. Routing ke orang yang tepat
Tidak semua pengajuan harus masuk ke owner.
Contoh aturan sederhana:
- Pengajuan supplier rutin masuk ke admin purchasing.
- Pengajuan dengan nilai besar masuk ke owner atau finance manager.
- Dokumen yang tidak lengkap kembali ke pengirim.
- Kasus yang berbeda dari aturan normal masuk ke manusia untuk ditinjau.
Dengan routing seperti ini, pekerjaan tidak menumpuk di satu orang. Keputusan bisnis juga lebih cepat karena setiap kasus masuk ke jalur yang tepat.
4. Notifikasi status
Banyak pelanggan bukan marah karena proses butuh waktu. Mereka marah karena tidak tahu statusnya.
UMKM bisa mengurangi chat berulang dengan notifikasi sederhana:
- Dokumen diterima.
- Dokumen belum lengkap.
- Pengajuan sedang dicek finance.
- Pengajuan disetujui.
- Pengajuan perlu revisi.
Ini bisa dilakukan lewat email, WhatsApp bisnis, atau dashboard sederhana. Tidak harus langsung memakai sistem besar.
5. Eskalasi ke manusia
Bagian ini penting. Jangan semua keputusan diserahkan ke AI.
Untuk UMKM, manusia tetap perlu masuk ketika:
- Data terlihat tidak konsisten.
- Nilai transaksi besar.
- Pelanggan strategis.
- Ada risiko penipuan.
- Dokumen berisi data pribadi sensitif.
- Keputusan berdampak ke pembayaran, kontrak, atau reputasi bisnis.
Otomasi yang sehat bukan berarti “semua otomatis”. Otomasi yang sehat berarti pekerjaan rutin dipercepat, sedangkan keputusan berisiko tetap dikendalikan manusia.
Contoh penerapan untuk UMKM
Berikut beberapa contoh yang bisa dimulai tanpa tim IT besar.
Onboarding pelanggan baru
Bisnis jasa bisa membuat formulir standar untuk calon pelanggan. Setelah diisi, sistem mengecek kelengkapan data, mengirim ringkasan kebutuhan ke sales, lalu memberi status ke pelanggan.
Dampaknya: sales tidak mulai dari nol, pelanggan merasa dilayani, dan proses penawaran bisa lebih cepat.
Verifikasi supplier
Supplier diminta mengirim dokumen melalui satu pintu, bukan lewat chat pribadi ke banyak orang. Sistem mencatat dokumen apa yang sudah masuk dan siapa yang harus menyetujui.
Dampaknya: risiko salah transfer, salah data vendor, dan dokumen tercecer bisa berkurang.
Reimbursement karyawan
Karyawan mengunggah nota dan mengisi kategori biaya. Sistem mengelompokkan pengajuan, memberi tanda jika data belum lengkap, lalu meneruskan ke atasan atau finance.
Dampaknya: finance tidak tenggelam dalam chat, karyawan tahu status, dan owner bisa melihat pola biaya lebih rapi.
Procurement atau pembelian barang
Cabang atau tim operasional mengajukan pembelian lewat formulir. Pengajuan kecil bisa masuk ke supervisor, sedangkan pengajuan bernilai besar masuk ke owner.
Dampaknya: pembelian lebih terkendali dan keputusan tidak bergantung pada chat yang mudah tertimbun.
Jaga data pribadi dan jejak keputusan
Kalau proses onboarding melibatkan KTP, rekening bank, alamat, kontrak, invoice, atau data pelanggan, jangan asal memasukkan semuanya ke alat online tanpa memahami risikonya.
Prinsip praktis yang saya sarankan:
- Kumpulkan hanya data yang benar-benar diperlukan.
- Batasi siapa yang bisa membuka dokumen.
- Jangan menyimpan dokumen penting di chat pribadi jika bisa dihindari.
- Catat siapa yang menyetujui, kapan, dan berdasarkan data apa.
- Pisahkan data pelanggan, supplier, dan karyawan dengan rapi.
- Hapus data yang sudah tidak diperlukan sesuai kebijakan bisnis.
Audit trail, atau jejak proses, tidak perlu rumit. Minimal bisnis tahu: pengajuan masuk kapan, dicek oleh siapa, statusnya apa, dan keputusan akhirnya apa.
Ini penting kalau suatu hari ada komplain, salah transfer, audit pajak, sengketa supplier, atau pergantian karyawan admin.
Mulai dari proses paling lambat, bukan yang paling keren
Kesalahan umum dalam memakai AI adalah memilih proses yang terlihat modern, bukan yang paling berdampak.
Untuk UMKM, saya akan mulai dari proses yang memenuhi tiga kriteria:
- Sering terjadi.
- Banyak langkah manual berulang.
- Kalau lambat, dampaknya terasa ke omzet, cashflow, atau kepuasan pelanggan.
Jangan mulai dari proyek besar. Mulai dari satu alur kecil.
Misalnya:
- Form pendaftaran pelanggan baru.
- Checklist dokumen supplier.
- Template notifikasi status.
- Ringkasan otomatis untuk pengajuan internal.
- Daftar approval yang jelas.
Setelah berjalan, ukur secara sederhana. Apakah admin lebih hemat waktu? Apakah pelanggan lebih jarang menanyakan status? Apakah dokumen yang kurang bisa diketahui lebih cepat? Apakah owner lebih mudah mengambil keputusan?
Kalau jawabannya ya, lanjutkan ke proses berikutnya.
Penutup
Kasus OCBC memberi sinyal penting: pelanggan tidak mau menunggu terlalu lama, terutama untuk proses awal yang menentukan apakah mereka bisa mulai menggunakan layanan.
UMKM tidak perlu meniru sistem bank. Tetapi UMKM bisa meniru cara berpikirnya: pecah proses, percepat bagian yang berulang, beri status yang jelas, tetap jaga persetujuan manusia, dan simpan jejak keputusan.
AI paling berguna bukan saat terlihat canggih, tetapi saat membuat pekerjaan harian lebih cepat, risiko operasional lebih terkendali, dan pelanggan tidak perlu menunggu tanpa kepastian.
Referensi
- “OCBC Turns to AI Agents to Speed Up Account Opening for the Rich”, Bloomberg, https://www.bloomberg.com/news/articles/2026-07-29/ocbc-turns-to-ai-agents-to-speed-up-account-opening-for-the-rich, publish 29 Juli 2026.